Die Gier nach dem ewigen All-Inclusive-Mandanten
In der Beratungs- und Dienstleistungsbranche lässt sich ein verhängnisvolles Muster beobachten, das selbst erfolgreiche Agenturen und Kanzleien regelmäßig in die Überforderung treibt: Aus Angst, Umsatz zu verlieren, klammert man sich an jeden einmal gewonnenen Kunden auf Ewigkeit fest. Wächst ein Mandant im Laufe der Jahre über die ursprüngliche Kernkompetenz des Dienstleisters hinaus, versucht das Team krampfhaft, auch noch hochkomplexe internationale Spezialthemen irgendwie selbst mit abzudecken.
Das Resultat dieser falschen Gier ist immer dasselbe: Die interne Prozessqualität bricht ein, die Einarbeitungszeiten explodieren, das Haftungsrisiko steigt ins Unermessliche und das Geschäftsmodell verliert jede Skalierbarkeit.
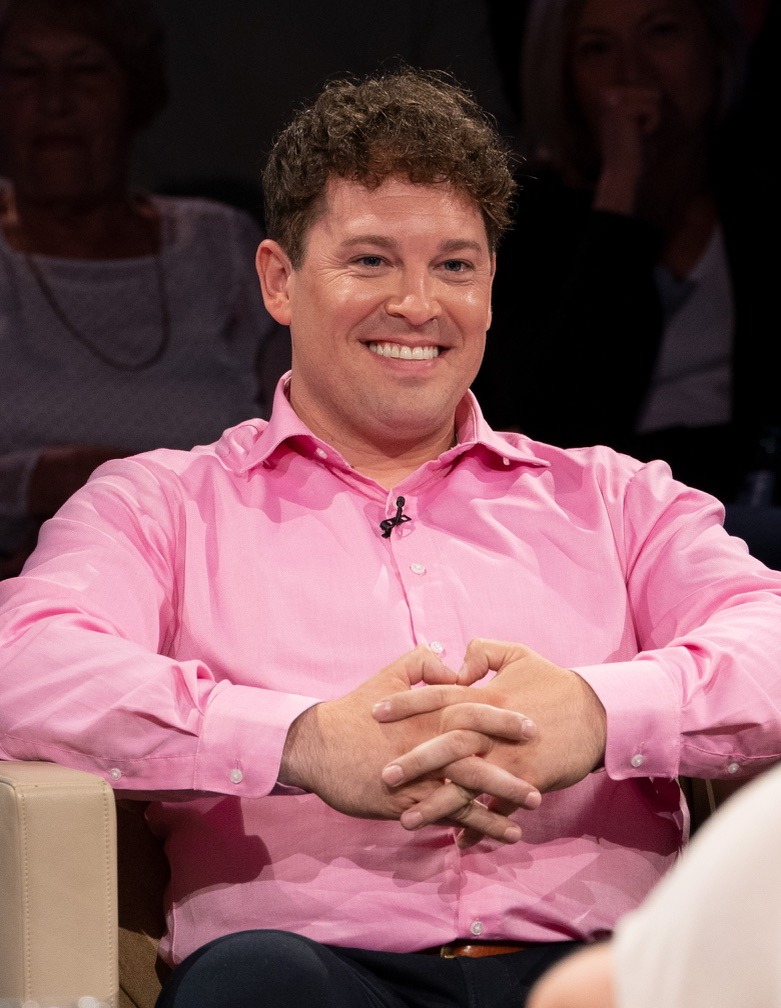
Als ich mich für meinen UNCUT-Podcast mit dem 28-jährigen Seriengründer Jan Kaiser in Konstanz unterhielt, präsentierte er mir einen radikal anderen Entwurf von strategischer Positionierung und Führung (Leadership). Jan baut aktuell seine Unternehmensgruppe rund um Buchhaltung, Strukturberatung und Finanzvermittlung gezielt zu einer grenzüberschreitenden B2B-Beratung zwischen Deutschland und der Schweiz aus. Doch statt nach jedem beliebigen Großmandat zu greifen, hat er seine Nische mit chirurgischer Präzision nach oben hin begrenzt.
Die bewusste rote Linie bei 500.000 Euro Jahresgewinn
Wer wie Jan in Konstanz direkt an der Schweizer Grenze lebt und arbeitet, erkennt schnell den enormen Hebel, der in der Verbindung beider Rechtssysteme liegt. Ein Berater, der nur deutsches Recht kennt, stößt bei Grenzgängern oder Schweizer Betriebsstätten sofort an seine Grenzen; ein rein Schweizer Treuhänder wiederum übersieht leicht die Fallstricke des deutschen Finanzamts. Kombiniert man hingegen deutsches Recht, Schweizer Treuhand-Strukturen und das dazwischenliegende europäische Regelwerk, lassen sich für mittelständische Unternehmer völlig legale, hochwirksame Synergien heben.
Doch genau an diesem Punkt zieht Jan eine eiserne Grenze, die im Gespräch meinen höchsten Respekt weckte: Seine Beratung richtet sich exakt an Unternehmer bis zu einem Jahresertrag von 500.000 Euro.
Warum schickt ein geschäftstüchtiger Unternehmer seine reichsten Kunden ab einer halben Million Euro Jahresgewinn freiwillig weiter zu spezialisierten Großkanzleien wie etwa der Kanzlei von Prof. Dr. Christoph Juhn?
Obwohl Jan selbst genau versteht, wie man über Optionsrechte, Anteilstäusche sowie Stiftungen und Holdings in der Schweiz oder in Liechtenstein die Wegzugsteuer gestaltet, rechnet er als kühler Stratege vom eigenen Team her:
- Ausbildbarkeit und Skalierung: Eine Beratung für den Mittelstand bis 500.000 Euro Gewinn lässt sich so sauber strukturieren, dass ein junger Berater frisch von der Universität das gesamte deutsch-schweizerische Handwerkszeug innerhalb von drei bis fünf Jahren sicher beherrscht.
- Schutz vor dem Fluktuationsrisiko: Sobald es um Staatenlose, Holdings in Hongkong, Zypern oder auf den Cayman Islands und permanent wechselndes internationales Konzernsteuerrecht geht, braucht man für einen einzigen Mandanten mehrere hochspezialisierte Volljuristen. Fällt dort ein einziger Mitarbeiter aus, kollabiert das Wissen.
- Intelligente Arbeitsteilung: Statt selbst die Haftung einer internationalen Steuerkanzlei zu übernehmen, bespielt Jan die lukrative Lücke davor. Sein Team deckt mit Büroassistenzkräften zu fairen Stundensätzen von 40 Euro netto sämtliche Vermögenswerte, Immobilien, stillen Reserven und Grundbuchauszüge des Mandanten auf und übergibt das schlüsselfertige Paket anschließend an die Spezialkanzlei, die sonst 140 Euro pro Stunde für dieselbe Vorarbeit berechnen würde.
Die 73-jährige Gründerin und das Geheimnis der 99:1-Beteiligung
Dass kluge Strukturierung und die Fähigkeit zum Loslassen untrennbar zusammengehören, bewies Jan im Gespräch noch an einem zweiten, faszinierenden Fall: seinem zwölften Unternehmen, einer Konstanzer Änderungsschneiderei.
Nachdem sein eigener Maßschneider vor Ort insolvent gegangen war und der Service drastisch nachgelassen hatte, wurde Jan über einen Branchenkollegen mit Irene bekannt gemacht – einer 73-jährigen deutschen Schneidermeisterin, die seit ihrem vierzehnten Lebensjahr knapp sechzig Jahre lang in Gastronomie und Schneiderei gearbeitet hatte und täglich eine Stunde aus der Schweiz nach Konstanz pendelte. Irene wollte nicht länger für 2.500 Euro brutto fremde Leute ausbilden, sondern endlich ihren eigenen Laden führen. Als ihre ursprüngliche private Geldgeberin einen Monat vor Mietbeginn plötzlich abtauchte, sprang Jan kurzerhand mit 30.000 Euro für die Erstausstattung ein und übernahm die gesamte kaufmännische Struktur.
Das Bemerkenswerte an dieser Gründung ist der Gesellschaftsvertrag der gemeinsamen GbR: Auf dem Papier hält Jan 99 Prozent der Sachwerte der Firma und Irene lediglich 1 Prozent – während der erwirtschaftete Gewinn nach Abzug von Irenes Geschäftsführergehalt fair im Verhältnis 50:50 geteilt wird.
Was auf den ersten Blick ungewöhnlich wirkt, entpuppt sich bei näherem Hinsehen als meisterhafte Nachfolge- und Steuerarchitektur im Sinne echter Eigenverantwortung:
- Schutz vor der automatischen Auflösung im Todesfall: Stirbt bei einer klassischen Zweier-GbR ein Gesellschafter, löst sich die Gesellschaft im Normalfall auf. Über ein vertragliches Vorkaufs- und Einzugsrecht in Verbindung mit einer Generalvollmacht seiner Mutter kann Jan im Ernstfall das eine Prozent taggleich einziehen und übertragen, sodass der Betrieb nahtlos weiterläuft.
- Vermeidung der doppelten Schenkungssteuer-Falle: Würde die Schneiderei bei 50:50-Anteilen später 100.000 Euro Gewinn erwirtschaften, läge der Unternehmenswert (Sachwerte plus vierfacher Jahresertrag) schnell bei 450.000 Euro. Bei einer Übergabe an eine junge Nachfolgerin wären 50 Prozent plötzlich 225.000 Euro wert – weit über dem Freibetrag von 20.000 Euro unter Fremden. Sowohl beim Rückkauf von den Erben als auch bei der Weitergabe an die Nachfolgerin würde das Finanzamt kräftig Schenkungssteuer kassieren. Mit der 99:1-Struktur hingegen kann später eine neue Schneidermeisterin ohne erdrückenden Bankkredit als echte Mitunternehmerin einsteigen, sozialversicherungsfrei für den eigenen Erfolg arbeiten und ein gesundes Handwerksunternehmen über Jahrzehnte fortführen.
Wahre Größe im Leadership zeigt sich im rechtzeitigen Rücktritt
Als wir über diese Nachfolgemodelle sprachen, zog ich im Interview die Parallele zu zwei Welten, die mich selbst tief geprägt haben: dem traditionellen Kampfsport und der globalen Konzernführung.
Im Taekwondo habe ich über Jahrzehnte erlebt, wie manche Großmeister mit dem sechsten, siebten oder achten Dan sich noch mit sechzig Jahren krampfhaft an ihren Platz vor der Gruppe klammern, obwohl sie körperlich längst keine saubere Technik und keine Liegestütze mehr vorzeigen können. Meine eigene Haltung dazu war immer kompromisslos: In dem Moment, in dem ich selbst die Leistung nicht mehr würdig verkörpern kann, trete ich einen Schritt zurück, übergebe das Training an einen Jüngeren und wirke im Hintergrund. Genauso machte es der Vorstandsvorsitzende von Toyota, der auf dem absoluten Höhepunkt des Unternehmenserfolgs freiwillig seinen Posten räumte, weil er erkannte, dass für die nächste Ära aus KI und Software ein jüngerer Nachfolger besser geeignet ist.
Ob in der Steuerberatung ab 500.000 Euro Gewinn, in der Änderungsschneiderei einer 73-jährigen Meisterin oder an der Spitze eines Weltkonzerns: Wahre Selbstführung (Self-Leadership) bedeutet, die eigenen Grenzen genau zu kennen und Systeme so zu bauen, dass sie auch ohne das eigene Ego florieren.
Drei Lektionen für scharfe Positionierung und nachhaltige Struktur
- Die eigene Nische auch nach oben hin glasklar begrenzen: Wer definiert, ab welcher Komplexitätsstufe er Mandanten bewusst an spezialisierte Partner übergibt, hält sein eigenes Team schlagkräftig, ausbildbar und frei von unkalkulierbaren Haftungsrisiken.
- Eigentumsanteile und Gewinnverteilung intelligent entkoppeln: Gesellschaftsverträge müssen vom Ende her gedacht werden. Eine kluge Trennung von Substanzanteilen (99:1) und Gewinnbezugsrecht (50:50) verhindert im Ernstfall teure Erbschafts- und Schenkungssteuerfallen und macht eine spätere Unternehmensnachfolge überhaupt erst bezahlbar.
- Ehrlichkeit als stärkstes Vertrauensfundament nutzen: Kein Kunde verliert den Respekt, wenn ein Berater offen sagt: „Bis hierhin bin ich der Beste für dein Geschäft, ab hier übergebe ich dich an einen Spezialisten.“ Im Gegenteil: Diese Souveränität schafft lebenslange Loyalität.